ASML 三季度净销售额 116.6 亿欧元创新高:AI 需求把产能变成瓶颈
一个季度 116.6 亿欧元
10 月 14 日,ASML 发布 2026 年第三季度业绩:总净销售额 116.62 亿欧元,创历史纪录,处于此前指引区间的高端;毛利率 57.5%,净利润 49.60 亿欧元,基本每股收益 12.95 欧元。公司总部位于荷兰费尔德霍芬,是全球半导体光刻设备的头部供应商,也是极紫外(EUV)光刻机目前唯一的商业化生产商。
把三个季度放在一起看,斜率很清楚:第二季度总净销售额 93.26 亿欧元、毛利率 54.0%、净利润 29.18 亿欧元、每股收益 7.59 欧元;第三季度分别是 116.62 亿、57.5%、49.60 亿与 12.95 欧元。营业利润从 34.56 亿欧元升至 51.73 亿欧元,营业利润率从 37.1% 提高到 44.4%。
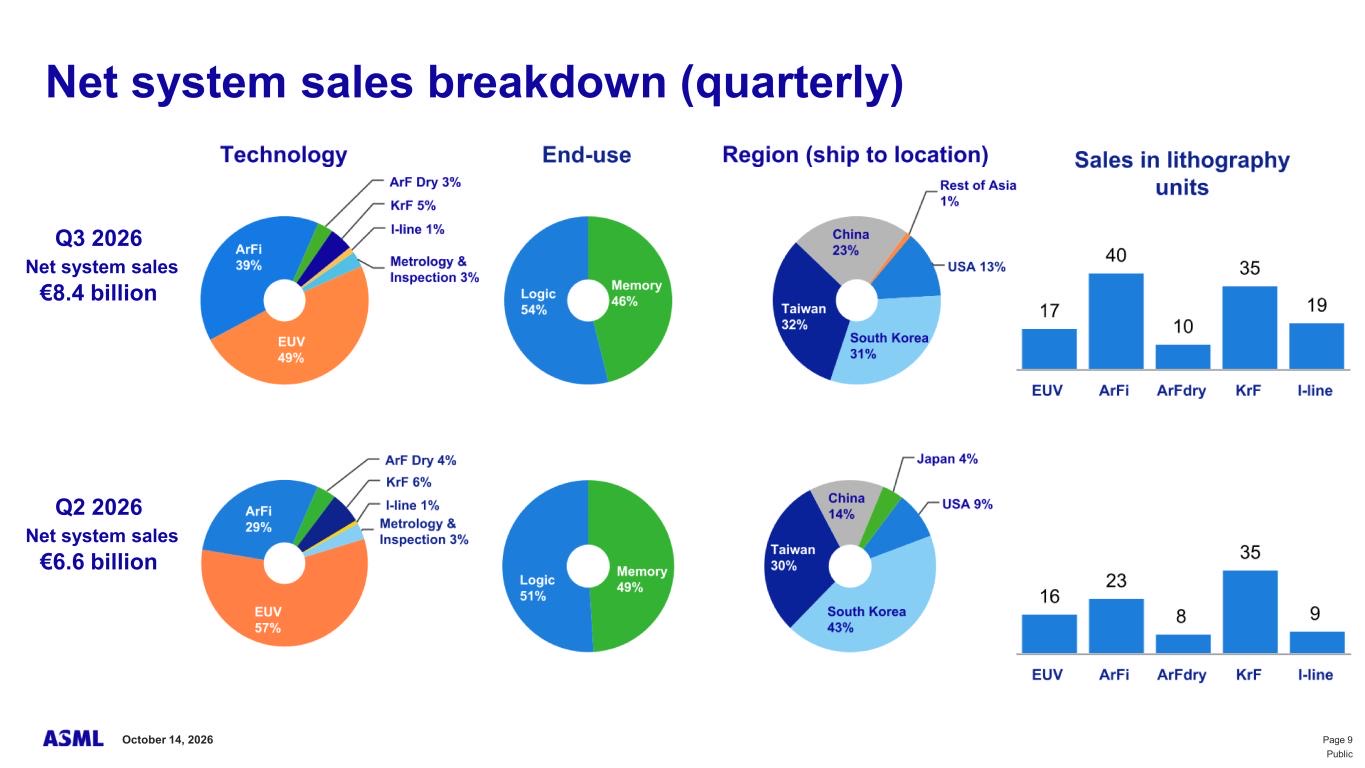
拆开收入结构:净系统销售额 84 亿欧元(第二季度为 66 亿欧元),设备相关服务与现场升级——公司称之为装机基础管理——贡献 32.89 亿欧元。后者高于公司此前给出的指引,原因写得很直白:客户对生产力升级的需求持续强劲。这部分收入毛利率高、不依赖新建产能,因而把整体毛利率推高到指引之上。
设备台数同样在放量:第三季度售出 113 台新光刻系统,第二季度为 86 台;另有 8 台二手设备,第二季度为 5 台。需要注意的是,这 113 台并不全是 EUV 机器,其中包含大量深紫外(DUV)设备——从财务口径看,EUV 与 DUV 的均价差异极大,因此台数增长与收入增长并不同比例。
现金状况同时在变厚。季度末现金及短期投资合计 127.35 亿欧元,第二季度末为 75.82 亿欧元;当季经营活动净现金流为 117.98 亿欧元。对一家以订单驱动、交付周期长的设备公司来说,这个现金水平意味着扩产与研究投入有充足的缓冲。
指引上调,问题变成「造不出来」
第四季度指引:总净销售额 142 亿至 152 亿欧元,毛利率约 57%,其中装机基础管理约 37 亿欧元;研发费用约 12 亿欧元,销售及管理费用约 4 亿欧元。全年口径为总净销售额 440 亿至 450 亿欧元、毛利率约 56%、年化有效税率约 17%。
真正重要的不是这些数字,而是首席执行官克里斯托夫·富凯对需求端的那段描述:客户在持续上调短期与中期设备需求预测,驱动力主要来自它们自己对人工智能相关投资规模与持续时间的判断;在如此长的能见度下,部分客户已经表达出希望把订单下到 2029 年、甚至 2030 年的兴趣。
这句话的直接推论写在公司自己的判断里:以目前规划的供给能力,2027 年与 2028 年都无法完全满足客户需求。此前 ASML 披露的计划是把 2026 年基础上低数值孔径 EUV 与 DUV 浸没式设备的产能于 2027 年提高约 30%,并研究在 2028 年再提高约 30%;现在公司表示,正在研究让 2028 年的产能增幅超过这个水平。
订单动能的表述也值得留意:公司称今年的订单簿动能在逐季增强。需要区分的是客户意向与实际订单——前者是对话里的兴趣,后者才会进入订单簿并最终转化为收入,两者之间隔着资本开支审议、出口管制与供应链条件。
光刻机为什么难以「加产线」
要理解这份财报的分量,需要先理解光刻在芯片制造里的位置:它负责把电路图形一层层转移到硅片上,是决定晶体管尺寸与密度的环节。EUV 使用波长 13.5 纳米的极紫外光,光在这段波长会被几乎所有材料吸收,因此整条光路必须在真空中以反射镜工作,光源则依靠高功率激光轰击锡液滴产生等离子体。DUV 浸没式设备走的是另一条路线,服务成熟节点与中间节点的大批量生产。
这类设备的产能不是「多排几条装配线」就能翻倍的:一台 EUV 机器有数以万计的零部件,依赖高度集中的供应商体系,涉及精密光学、超高真空、精密机械与激光系统;良率与交付周期又受制于下游洁净室建设与客户验证。这解释了为什么在需求突然变长时,瓶颈会从需求端移动到供给端。
需求侧的长期逻辑,公司用一句话概括:先进逻辑与存储制程需要的关键光刻曝光次数会增加。制程越先进,层数越多、对套刻精度的要求越高,图形转移的价值量也就越高。这个趋势并不依赖某一代产品的成败,而是先进制程演进的副产品。
本季业务摘要里还有两件事。一是 ASML 与台积电宣布共同推动 High NA EUV 向 12 英寸光罩过渡,公司称这能让双掩模曝光的产能提升超过 40%——High NA 的成本争议一直是产业焦点,这类配套改进正是为了让它在经济上站得住。二是出货下一代套刻量测系统 YieldStar 550,服务于先进逻辑与存储节点:光刻的良率不只看曝光本身,还取决于量测与校正,这也是「整体光刻」概念的含义。
股东回报与需要小心的地方
现金回报仍在继续。第三季度公司回购约 280 万股,耗资约 41 亿欧元,属于 2026 至 2028 年的回购计划;同期已支付每股 1.88 欧元的 2026 年中期股息,第二笔每股 1.88 欧元的季度中期股息将于 11 月 4 日支付。
该保留的谨慎同样明确。公司在前瞻性声明中提示,需求与产能的判断受客户资本开支、出口管制、地缘与供应链等多重因素影响;「客户对 2029 年、2030 年感兴趣」是意向而非承诺;而把 2028 年产能增幅做得更大,目前仍停留在「研究」阶段,尚未给出量化目标。此外,第三季度的环比跃升有部分来自装机基础管理这类偏服务性的收入,它比整机出货波动更小,但也更依赖存量机队的规模。
把这份财报压缩成一句话:单季 116.6 亿欧元的收入固然亮眼,但真正的信息是瓶颈的位置发生了变化——过去两年市场担心的是 AI 资本开支会不会停下来,现在设备供应商在说,即便按最激进的扩产计划,未来两年也造不出客户想要的数量。对观察算力投资周期的人来说,这是一个比季度净利更硬的信号。