美日协议出钱、格芯出技术:纽约马耳他将新增两座晶圆厂,最高 210 亿美元
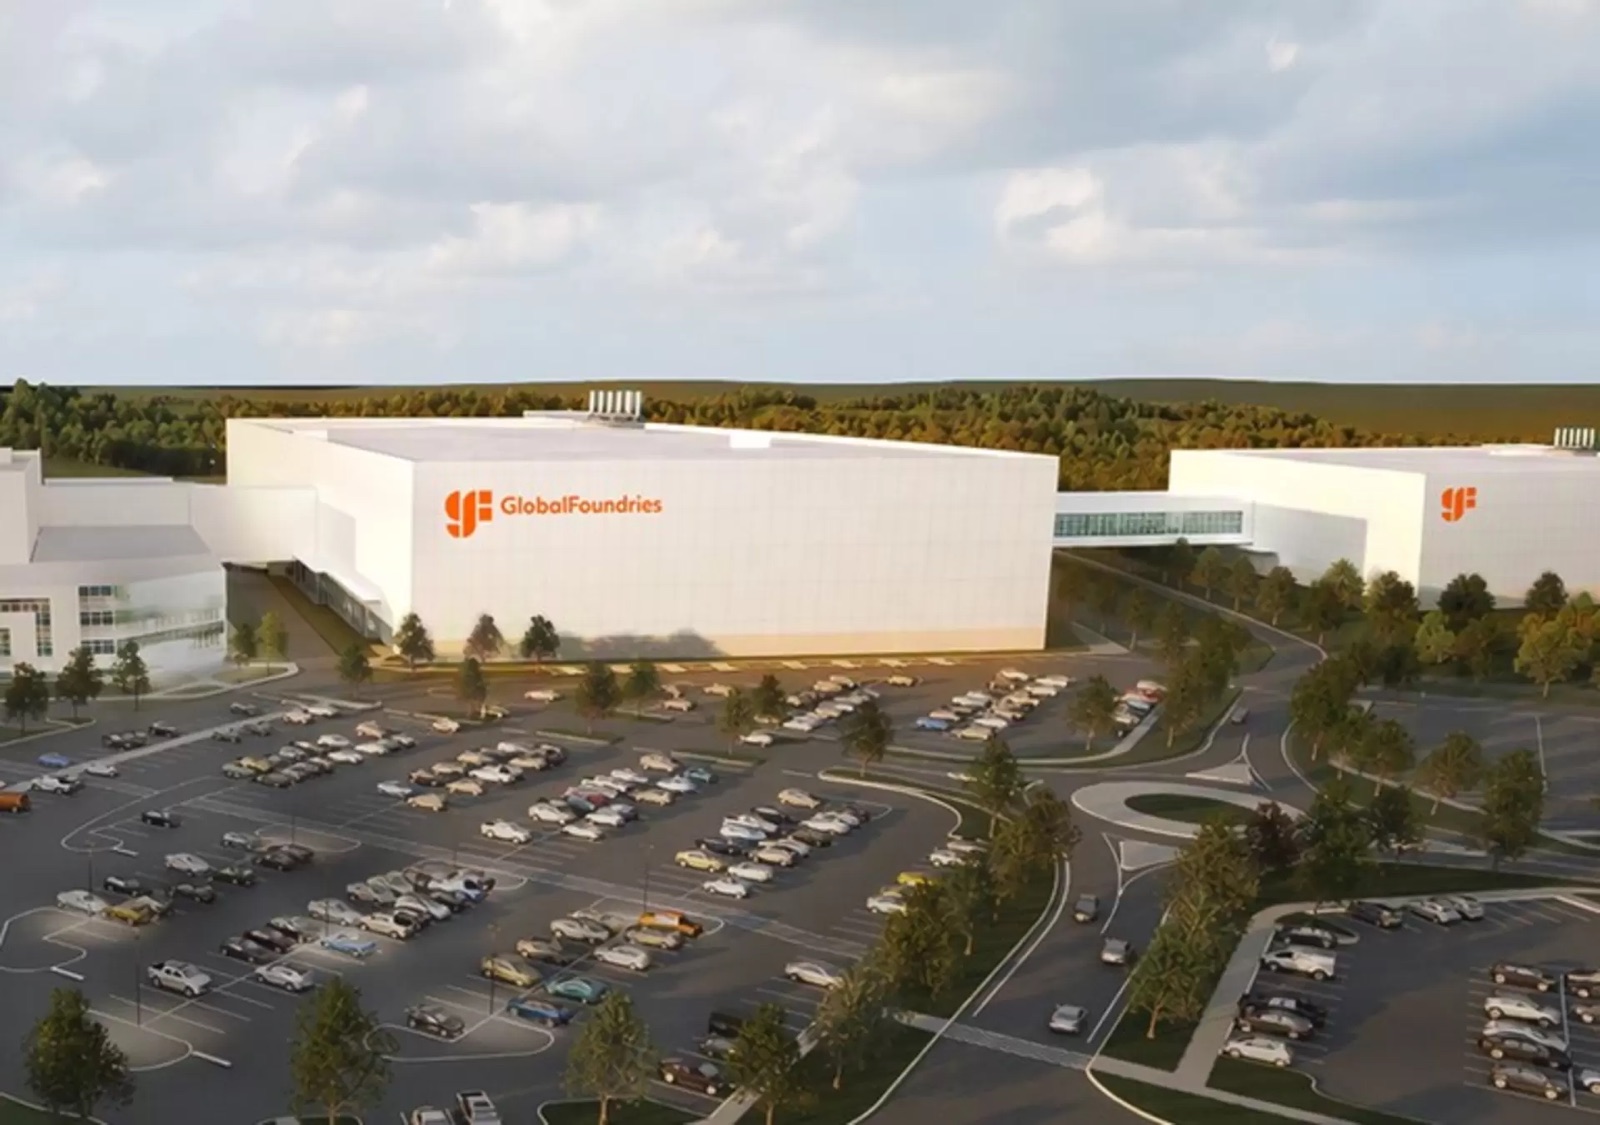
日本出钱,格芯出技术
10 月 14 日,格芯(GlobalFoundries)宣布获选为其纽约州马耳他园区两座新晶圆厂的技术提供方与运营方,这项美日倡议将提供最高 210 亿美元的资金。公司称该协议由美国总统与日本达成的贸易与投资协议促成,目标是加快美国本土的「可信」半导体制造、强化关键供应链,并满足汽车、工业与互联基础设施市场不断增长的需求。
分工方式很直接:日本提供投资,格芯提供差异化技术、制造经验与运营能力。公司首席执行官蒂姆·布林的说法是,这样规模的项目所需要的远不止资本——还需要差异化技术、运营水准与已被证明的执行能力,这也被他说成是格芯被选中的原因。
节奏是分两步走:首期约 100 亿美元用于加速建设一座新的 300 毫米晶圆厂,预计 2029 年投运;另约 100 亿美元将用于第二座厂。产能口径上,第一座厂全面运转后预计每年增加约 90 万片 300 毫米晶圆的美国产能,第二座厂预计增加大致相同的量。
就业与工期同样有具体数字:项目预计创造约 27000 个建设与生态相关岗位,以及纽约首府地区 1000 个以上高技能制造岗位。公司预计今年晚些时候在马耳他园区为第一座厂破土动工,并强调场地已获许可、属于「shovel-ready」(可直接开工),可复用现有的马耳他基础设施以缩短建设时间。纽约州则继续通过其 Green CHIPS 计划支持当地半导体生态。
造的并不是最先进制程
一个容易被忽略的定位问题:这两座厂主要面向汽车、工业、互联基础设施等市场,也就是所谓「基础性半导体」,而不是最小的先进逻辑节点。这类芯片通常采用成熟或特色工艺,单片价值不高、数量巨大,认证周期长,客户对长期供应与产地稳定性的敏感度反而更高——对车规与工业客户来说,换一颗料的代价远高于价格差异。
新闻稿里客户的表态能说明这条链的构成。瑞萨电子首席执行官表示,他们正把格芯在纽约的新产能视为瑞萨自身产能的延伸,看重的是可信的美国本土制造与美日合作背景;东京电子作为设备供应商表态支持扩产;苹果首席运营官提到格芯是其美国制造计划的创始成员,与其 6000 亿美元的美国投资承诺相关;Cirrus Logic 说这让他们获得本土的下一代混合信号制造能力;通用汽车方面则提到,两家公司此前建立了汽车厂商与晶圆厂之间的首个直接供应协议。
为什么汽车与工业客户如此在意产地?因为过去几年的缺芯经历改变了采购逻辑:供应中断造成的产线停摆损失,远大于把芯片放在成本更高的地方生产所多付的价钱。加上关税与地缘政治的不确定性,「多一个可信来源」本身就构成价值,即便它在成本上并不占优。
9.55 亿美元改投先进封装,美国政府拿约 4% 股权
格芯同时宣布,已与美国商务部达成一致,修改其既有的《芯片与科学法案》奖励安排,重新划拨 9.55 亿美元,用于加快公司在纽约马耳他与佛蒙特州伯灵顿两地的硅光子、硅锗(SiGe)与先进封装投资。这三项技术分别对应不同的需求面:硅光与硅锗主要服务通信与数据中心互连,先进封装则直接关系到算力芯片的集成方式。
在另一项独立协议中,美国商务部将获得格芯约 4% 的股权。公司把这描述为让美国公众得以分享格芯成长的一种方式——补贴换取股权,是近两年美国产业政策里越来越常见的做法,它把一次性拨款变成了具有上行空间的资产。
为什么封装会被单独拿出来改道资金?因为在 AI 算力芯片上,瓶颈已经不只是晶体管密度。把逻辑芯粒与高带宽内存拼装到一起,需要硅中介层、精细布线、散热与测试能力,这类产能在过去大量集中在亚洲。格芯在本月早些时候还宣布了建立美国本土硅中介层供应、服务先进 AI 封装的协议,并公布了面向「物理 AI」的先进 FD-SOI 平台路线图——三件事放在一起,指向同一个判断:先进封装正在成为算力供应链的战略环节。
这条新闻真正在说什么
放回政策脉络看,美国 2022 年通过《芯片与科学法案》,以补贴吸引先进制造回流;此后几年,奖励的具体分配一直在调整,并越来越多地与股权、就业承诺和供应链条件捆绑。这次的交易结构尤其特殊:出钱的是外国政府(日本),运营的是美国公司,产能落在美国境内,客户里既有日本厂商,也有美国整机与汽车厂商。
两种政策工具在同一笔交易里同时出现:用贸易协议换来工厂落地,用补贴换来政府持股。这既说明半导体产能已成为双边谈判的筹码,也说明单靠一方财政难以独自承担这类资本密集项目。
需要小心的地方也不少。「最高 210 亿美元」是上限表述,第二座厂目前仍以「额外投资将用于」的条件句出现,最终取决于资金落实、许可进度与市场需求;半导体厂从动工到量产通常要三到五年,2029 年投运是目标而不是既成事实;而面向成熟与特色工艺的产能扩张,也要面对两年后汽车与工业需求是否仍在高位的问号。
对关注算力的人来说,最先进制程与 GPU 的新闻更抓眼球,但这条新闻提醒的是供应链的另一半:车规与工业芯片、光互连、硅中介层与封装,这些环节不决定峰值算力,却决定整条链能不能按时交付。格芯把自己的位置押在了这一半上。