紫荆半导体车规芯片出货突破千万颗:RISC-V 车规 MCU 跑通量产闭环
千万颗意味着什么
10 月 8 日,湖南紫荆半导体对外披露:公司车规级芯片出货量已突破 1000 万颗。对一家 2024 年才从长城汽车技术中心拆分独立、独立运营仅两年多的芯片公司来说,这是一个规模化的信号——但它的意义不止于数字本身。
车规芯片的难点从来不是「把芯片做出来」,而是「把芯片卖进车里,并且一直卖下去」。它要跨过三道门槛:准入门槛高(认证与验证体系冗长)、研发周期长(从定义到量产的周期以年计)、验证严(芯片级、模块级、整车级测试层层叠加)。一家公司如果能持续出货到千万颗量级,说明它至少已经走完了从样片到量产、从单一客户到批量供货的全过程,而不是停在一两个定点项目上。
紫荆半导体把这次披露的节点放在「规模化复制期」的入口上:公司自述已跨过车规芯片「高门槛、长周期、严验证」的关键阶段。规模化的另一面是商业模式的验证——车规客户更换芯片供应商的成本极高,一旦某颗芯片进入某个车身域的量产配置,通常意味着长达数年的持续供货。千万颗的意义正在于此:它证明了有足够多的项目把它选了进去。
M100:全链条国产化的 RISC-V 车规 MCU
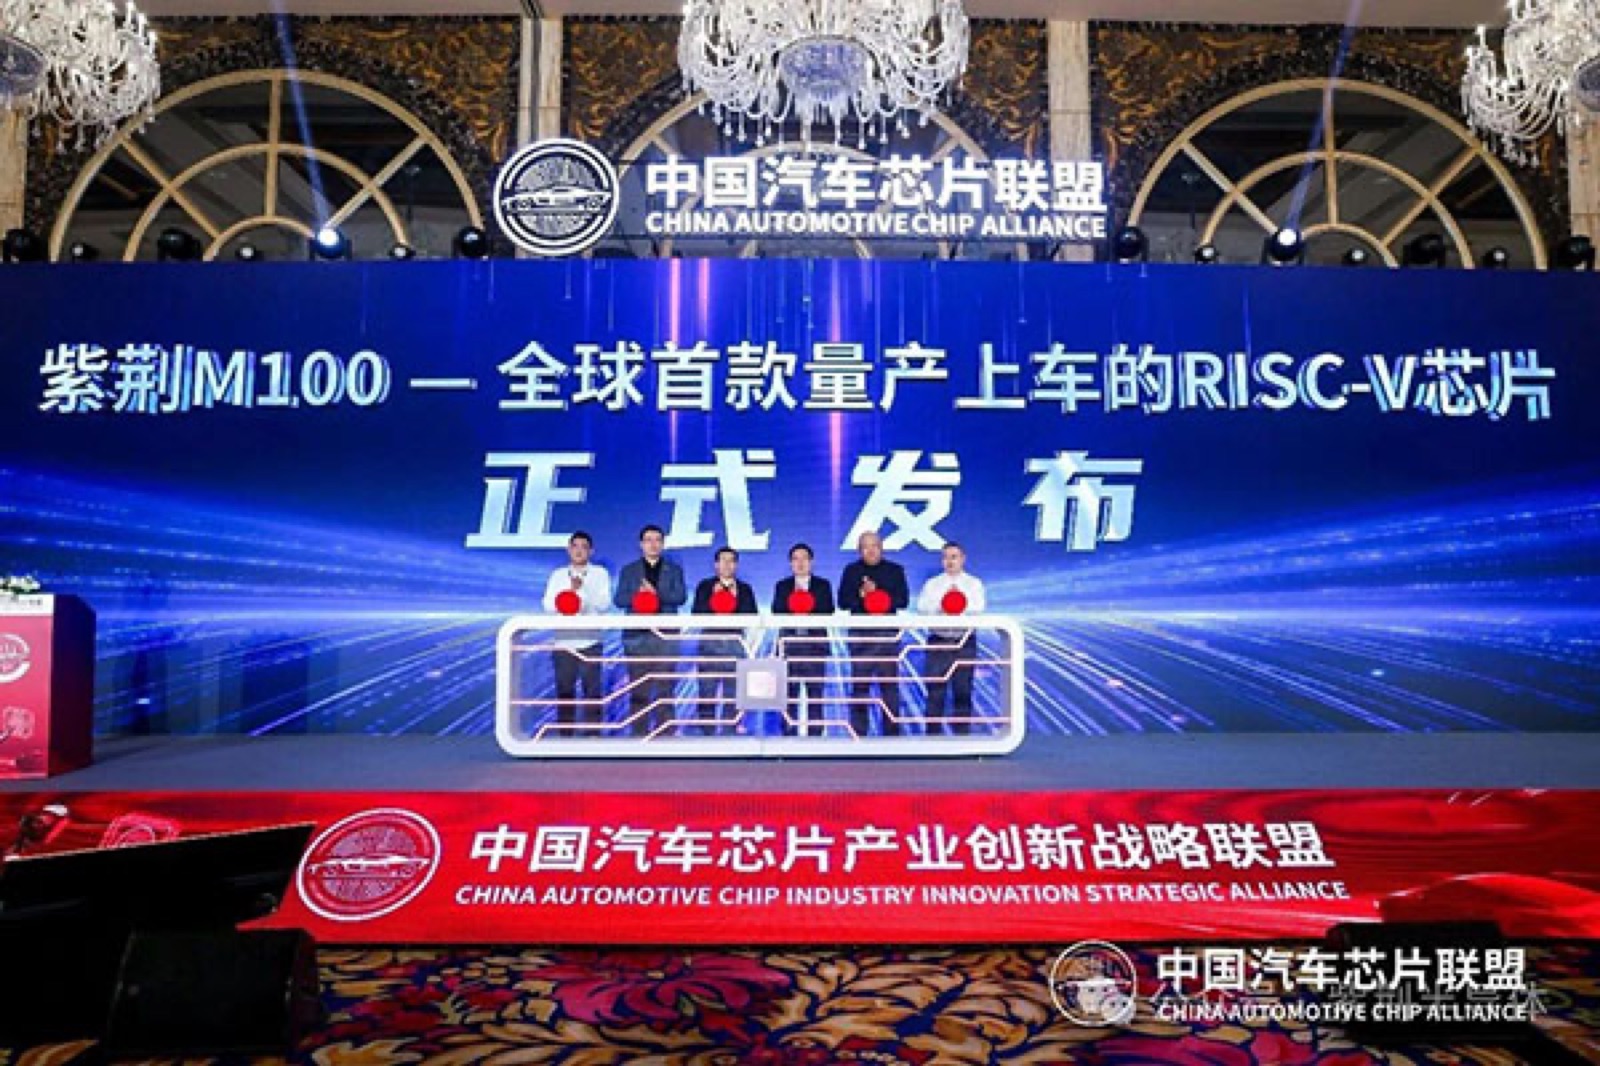
紫荆半导体的首款明星产品是紫荆 M100。按公司口径,M100 是国内首颗基于开源 RISC-V 内核设计的车规级 MCU 芯片,2025 年 12 月 18 日实现量产上车,也是全球首款量产上车的 RISC-V 车规级芯片。它的应用场景集中在车身控制:组合大灯、氛围灯、组合开关这类部件——这些位置对算力要求不高,但对可靠性、温度范围与长期供货的要求相当苛刻,恰恰适合作为新架构进入汽车的切入点。
要理解这件事的分量,需要知道车规 MCU 的市场结构。长期以来,车身控制、网关、仪表这些位置的微控制器几乎被少数几家国际厂商的 Arm 架构产品占据,形成事实上的架构封闭:主机厂与 Tier1 能做的二次开发,限于既定指令集之上的「内部装修」。RISC-V 的开放与可定制被支持者视为打破这种局面的一条路径——不必支付 IP 授权费与版税,可以根据场景增加自定义指令,也可以把安全模块、驱动与架构都掌握在自己手里。
据公司披露,M100 实现了 IP、制造、封测的全链条国产化,并已取得 AEC-Q100、ISO 26262 ASIL-B 功能安全等全套认证,具备主流车企的供货资质。在验证方面,公司称 M100 通过了芯片层面 800 余项测试、曼德光电 1400 余项测试,以及整车九大项软硬件全部测试。2026 年 9 月 16 日的第六届智能汽车芯片生态大会上,紫荆半导体披露 M100 已启动批量发货,并称已与 15 家以上客户建立合作关系。
需要说明的是,「国内首颗」「全球首款」这类表述来自企业自述,行业里对「量产上车」的口径也可能存在差异(定点、小批量装车与全系量产配置是不同阶段)。把它当作企业披露的里程碑来看是合理的,但它还不是一个被第三方审计过的市场数据。
从 M100 到 M200、M300:从单点突破到产品矩阵
一颗 MCU 跑通量产,只能证明某一个位置可行;能不能持续成长,取决于产品矩阵。紫荆半导体目前布局了 M100、M200、M300 等 MCU 及 SoC 系列芯片,并配套 A100P、A100T、A100S、A100M、A100I 系列电源与驱动芯片,目标是对车身与控制系统场景实现较完整覆盖。
按照披露的路线图,M200 将于 2026 年第四季度正式投片,采用 40 纳米工艺,应用领域从车身灯光类拓展到组合仪表、T-BOX、网关、BCM、减震器、稳定杆等——这些都是单车用量大、对成本敏感的节点。M300 则面向区域控制器(Zonal Controller)的智能处理器,以高算力、大容量、多 IO 为核心特性,指向更高性能、更高集成度的车载控制场景。从 M100 到 M300,产品线的推进方向很明确:从单点功能向整车电子电气架构的集中化趋势靠拢。
软件工具链同样是车规 MCU 的门槛所在。公司称已自主研发超过 15 款核心 IP,并构建了包含自主 MCAL、底层驱动(SDK)、实时操作系统与开发调试环境在内的全栈软件工具链。在车规世界里,硬件能不能被采用,很大程度上取决于 AUTOSAR 基础软件、编译器、调试器与功能安全认证工具链是否齐备——这也是 RISC-V 在汽车领域被普遍认为「生态薄弱」的地方:部分工具虽有车规认证版本,但实际使用中仍会出现调试信息与指令不可观测等问题。
认证体系是另一道硬门槛。公司披露已通过 ISO 26262 ASIL-D 功能安全流程认证、ISO 26262 ASIL-B 产品认证、ISO 9001 质量管理体系认证、ASPICE 软件认证以及 AEC-Q100 等认证。流程认证(ASIL-D,针对开发流程)与产品认证(ASIL-B,针对具体芯片)是两个不同层级的东西,前者决定团队有没有资格开发安全相关芯片,后者决定这一颗芯片能用在哪个安全等级的功能上。
第二曲线:把车规技术外溢到具身智能
在车规芯片放量的同时,紫荆半导体把 RISC-V 架构的技术积累向具身智能领域延伸。按照披露,首款「小脑」控制芯片紫荆 E100 正在研发中,基于 RISC-V 架构处理器设计方案,采用模块化与可扩展架构,可以适配从低功耗关节控制到高性能智能主控的不同算力需求,为机器人系统提供计算基座。
这个方向与长城汽车的生态布局协同。2025 年,长城汽车与宇树科技签署战略合作协议,围绕机器人技术研发、智能制造升级与智能整车创新展开合作,重点方向包括具身智能底层技术、「车 + 机器人」场景创新与整车智造升级,初期合作围绕越野场景展开,探索复杂环境下的协同应用。对一家由车企孵化、以车规为根基的芯片公司来说,具身智能既是新增市场,也是复用能力的地方:电机控制、实时通信、功能安全、车规级可靠性,恰好是机器人关节与控制器同样需要的底层能力。
公司引用的市场数据给出了两条增长曲线的量级:2024 年全球基于 RISC-V 的汽车 MCU 市场规模约为 2.91 亿美元,预计到 2031 年达到 12.32 亿美元;具身智能芯片方面,2025 年全球出货量约 80 万颗,预计到 2032 年市场规模逼近 208.4 亿元人民币,年复合增长率约 42.2%。这些数字来自市场研究机构,属于方向性参考而非精确预测。
最后是几点该保留的判断。第一,本文所引数据全部来自企业披露与市场研究机构,没有独立审计;「千万颗」是全系车规芯片的累计出货量,不等于 M100 单一型号的出货规模。第二,RISC-V 车规生态的真正瓶颈仍是软件与标准——公司自己也把「加快标准制定、避免架构碎片化」列为最关键的工作。第三,从车身控制这类低算力节点切入,是 RISC-V 进入汽车的务实路径,但要走到动力、底盘与智驾域这些安全等级更高、生态绑定更深的位置,需要的验证积累还远不止千万颗这个数量级。