ASML 三季度淨銷售額 116.6 億歐元創新高:AI 需求把產能變成瓶頸
一個季度 116.6 億歐元
10 月 14 日,ASML 釋出 2026 年第三季度業績:總淨銷售額 116.62 億歐元,創歷史紀錄,處於此前指引區間的高階;毛利率 57.5%,淨利潤 49.60 億歐元,基本每股收益 12.95 歐元。公司總部位於荷蘭費爾德霍芬,是全球半導體光刻裝置的頭部供應商,也是極紫外(EUV)光刻機目前唯一的商業化生產商。
把三個季度放在一起看,斜率很清楚:第二季度總淨銷售額 93.26 億歐元、毛利率 54.0%、淨利潤 29.18 億歐元、每股收益 7.59 歐元;第三季度分別是 116.62 億、57.5%、49.60 億與 12.95 歐元。營業利潤從 34.56 億歐元升至 51.73 億歐元,營業利潤率從 37.1% 提高到 44.4%。
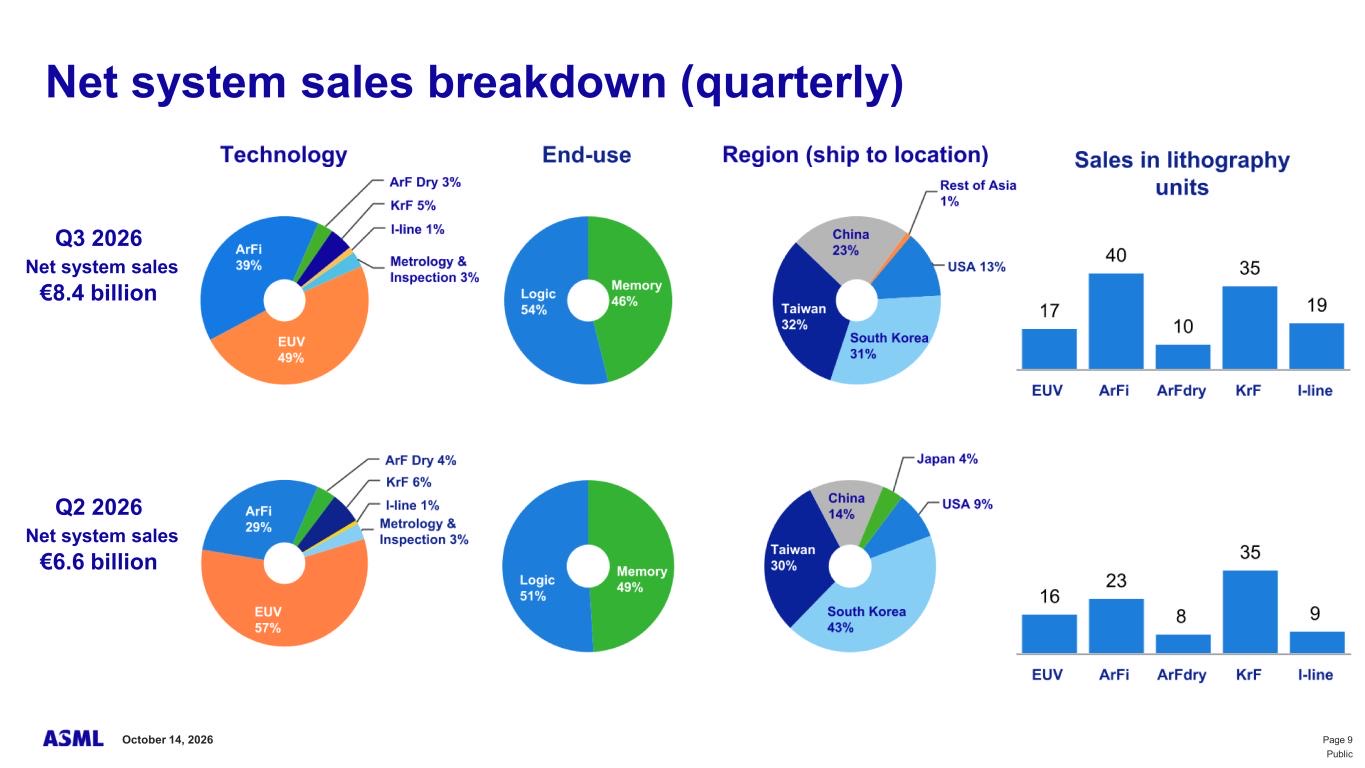
拆開收入結構:淨系統銷售額 84 億歐元(第二季度為 66 億歐元),裝置相關服務與現場升級——公司稱之為裝機基礎管理——貢獻 32.89 億歐元。後者高於公司此前給出的指引,原因寫得很直白:客戶對生產力升級的需求持續強勁。這部分收入毛利率高、不依賴新建產能,因而把整體毛利率推高到指引之上。
裝置臺數同樣在放量:第三季度售出 113 臺新光刻系統,第二季度為 86 臺;另有 8 臺二手裝置,第二季度為 5 臺。需要注意的是,這 113 臺並不全是 EUV 機器,其中包含大量深紫外(DUV)裝置——從財務口徑看,EUV 與 DUV 的均價差異極大,因此臺數增長與收入增長並不同比例。
現金狀況同時在變厚。季度末現金及短期投資合計 127.35 億歐元,第二季度末為 75.82 億歐元;當季經營活動淨現金流為 117.98 億歐元。對一家以訂單驅動、交付週期長的裝置公司來說,這個現金水平意味著擴產與研究投入有充足的緩衝。
指引上調,問題變成「造不出來」
第四季度指引:總淨銷售額 142 億至 152 億歐元,毛利率約 57%,其中裝機基礎管理約 37 億歐元;研發費用約 12 億歐元,銷售及管理費用約 4 億歐元。全年口徑為總淨銷售額 440 億至 450 億歐元、毛利率約 56%、年化有效稅率約 17%。
真正重要的不是這些數字,而是執行長克里斯托夫·富凱對需求端的那段描述:客戶在持續上調短期與中期裝置需求預測,驅動力主要來自它們自己對人工智慧相關投資規模與持續時間的判斷;在如此長的能見度下,部分客戶已經表達出希望把訂單下到 2029 年、甚至 2030 年的興趣。
這句話的直接推論寫在公司自己的判斷裡:以目前規劃的供給能力,2027 年與 2028 年都無法完全滿足客戶需求。此前 ASML 披露的計劃是把 2026 年基礎上低數值孔徑 EUV 與 DUV 浸沒式裝置的產能於 2027 年提高約 30%,並研究在 2028 年再提高約 30%;現在公司表示,正在研究讓 2028 年的產能增幅超過這個水平。
訂單動能的表述也值得留意:公司稱今年的訂單簿動能在逐季增強。需要區分的是客戶意向與實際訂單——前者是對話裡的興趣,後者才會進入訂單簿並最終轉化為收入,兩者之間隔著資本開支審議、出口管制與供應鏈條件。
光刻機為什麼難以「加產線」
要理解這份財報的分量,需要先理解光刻在晶片製造裡的位置:它負責把電路圖形一層層轉移到矽片上,是決定電晶體尺寸與密度的環節。EUV 使用波長 13.5 奈米的極紫外光,光在這段波長會被幾乎所有材料吸收,因此整條光路必須在真空中以反射鏡工作,光源則依靠高功率雷射轟擊錫液滴產生等離子體。DUV 浸沒式裝置走的是另一條路線,服務成熟節點與中間節點的大批次生產。
這類裝置的產能不是「多排幾條裝配線」就能翻倍的:一臺 EUV 機器有數以萬計的零部件,依賴高度集中的供應商體系,涉及精密光學、超高真空、精密機械與雷射系統;良率與交付週期又受制於下游潔淨室建設與客戶驗證。這解釋了為什麼在需求突然變長時,瓶頸會從需求端移動到供給端。
需求側的長期邏輯,公司用一句話概括:先進邏輯與儲存製程需要的關鍵光刻曝光次數會增加。製程越先進,層數越多、對套刻精度的要求越高,圖形轉移的價值量也就越高。這個趨勢並不依賴某一代產品的成敗,而是先進製程演進的副產品。
本季業務摘要裡還有兩件事。一是 ASML 與台積電宣佈共同推動 High NA EUV 向 12 英寸光罩過渡,公司稱這能讓雙掩模曝光的產能提升超過 40%——High NA 的成本爭議一直是產業焦點,這類配套改進正是為了讓它在經濟上站得住。二是出貨下一代套刻量測系統 YieldStar 550,服務於先進邏輯與儲存節點:光刻的良率不只看曝光本身,還取決於量測與校正,這也是「整體光刻」概念的含義。
股東回報與需要小心的地方
現金回報仍在繼續。第三季度公司回購約 280 萬股,耗資約 41 億歐元,屬於 2026 至 2028 年的回購計劃;同期已支付每股 1.88 歐元的 2026 年中期股息,第二筆每股 1.88 歐元的季度中期股息將於 11 月 4 日支付。
該保留的謹慎同樣明確。公司在前瞻性宣告中提示,需求與產能的判斷受客戶資本開支、出口管制、地緣與供應鏈等多重因素影響;「客戶對 2029 年、2030 年感興趣」是意向而非承諾;而把 2028 年產能增幅做得更大,目前仍停留在「研究」階段,尚未給出量化目標。此外,第三季度的環比躍升有部分來自裝機基礎管理這類偏服務性的收入,它比整機出貨波動更小,但也更依賴存量機隊的規模。
把這份財報壓縮成一句話:單季 116.6 億歐元的收入固然亮眼,但真正的資訊是瓶頸的位置發生了變化——過去兩年市場擔心的是 AI 資本開支會不會停下來,現在裝置供應商在說,即便按最激進的擴產計劃,未來兩年也造不出客戶想要的數量。對觀察算力投資週期的人來說,這是一個比季度淨利更硬的訊號。