宇樹科技登陸科創板:A 股「人形機器人第一股」,開盤漲 629%
「第一股」的開盤價
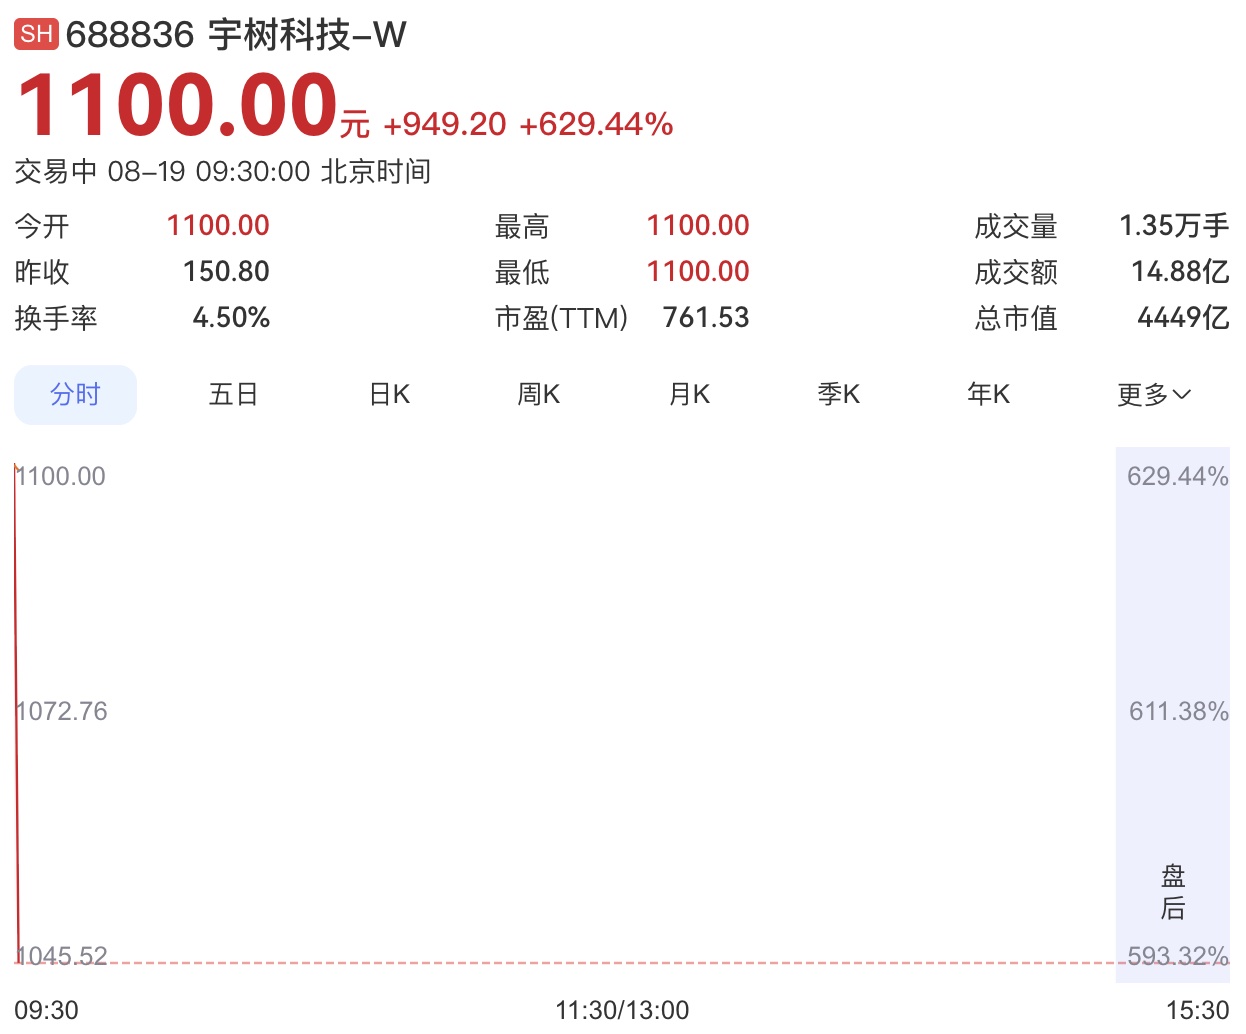
8 月 19 日,宇樹科技(688836.SH)正式登陸上海證券交易所科創板,開盤價為 1100 元/股,較 150.80 元/股的發行價上漲 949.20 元,漲幅 629.44%,對應市值 4449 億元。市場期待已久的那句「A 股人形機器人第一股」,在這一天落了地。上交所前一天的公告寫得很剋制:該公司 A 股股本為 40446.434 萬股,其中 3008.772 萬股自 8 月 19 日起上市交易,證券簡稱為「宇樹科技」,證券程式碼為「688836」。
更值得注意的是定價:本次發行攤薄市盈率達到 219.23 倍,遠高於 38.56 倍的行業均值。發行股票數量 4044.6434 萬股,佔發行後總股本的 10.00%,不涉及老股轉讓——也就是說,這一輪全部是新錢進公司,而不是老股東套現離場。
打新端的擁擠程度是另一個訊號。此前有近 978.46 萬投資者參與網上有效申購,超過長鑫科技的 942.88 萬戶,成為科創板打新人數最多的公司;而其中籤率僅 0.0181%,重新整理科創板網上中籤率歷史新低,被市場稱作「最難中籤新股」。與之相對,繳款紀律相當好:根據發行結果公告,網上投資者放棄認購僅 8734 股,棄購金額約 131.71 萬元,網下投資者零棄購。
在宇樹之前,人形機器人本體公司基本活在一級市場裡:融資、估值、訂單都在私募輪次中完成,外界很難給這類公司定價。宇樹把「本體制造加高動態運動控制」這條路線帶進公開市場,意味著它的毛利率、出貨結構與研發投入節奏都要按季度被審視——樣本量本身的意義,往往比某一天的開盤價更大。
募資規模也超出原計劃。宇樹本次募集資金總額 60.99 億元,對比招股書計劃的 42.02 億元明顯超募,扣除發行費用後淨額約 59.17 億元。公司披露,所募資金超 85% 投向研發,計劃用於智慧機器人模型研發、機器人本體研發、新產品開發以及智慧機器人制造基地建設四大專案。對一家以硬體見長的機器人公司來說,把錢壓在「模型」上,本身就是一種表態。
誰在這場 IPO 裡賺到了
發行前,創始人王興興直接持股 8671.4964 萬股,佔比 23.8216%,同時通過員工股權激勵平臺上海宇翼間接持股 9.5367%,直接加間接合計 33.3583%,對應股權總市值約 183.12 億元。按開盤價計算,這仍是被「打折」的部分——真正的增值發生在上市之後。
外部機構中,美團是最大贏家:通過漢海資訊科技、Galaxy Z、成都龍珠三家主體合計持有宇樹發行前 9.65% 股份,是所有外部機構中持股佔比最高的一方;紅杉中國則通過寧波紅杉、廈門雅恆等平臺合計持股 7.11%,位列第二大機構股東。
戰略配售名單同樣耐看。本次戰略配售 808.93 萬股,佔發行總量的 20%,DeepSeek、騰訊相關主體、中國石油崑崙資本、南方電網產融、天翼資本等 9 家機構獲配,同時包含員工資管計劃與保薦機構跟投份額。其中 DeepSeek 創始人梁文鋒旗下三家公司合計獲配 119.16 萬股,金額約 1.80 億元。
公募、私募也大舉參與認購,易方達、南方、工銀瑞信等公募以及頭部量化私募均獲得配售;一級市場股東中的中經緯創投、順為資本等機構,也將隨上市獲得可觀的股權增值空間。有評論認為,宇樹作為首家登陸 A 股的人形機器人公司,其核心價值是樹立人形機器人本體企業的公開定價基準,推動市場投資邏輯從主題投資逐步轉向產業定價。
收入仍高度集中在一個場景
招股書顯示,2025 年宇樹人形機器人出貨量超 5500 臺,人形業務收入首次超過四足機器人業務,成為第一大收入來源。但公司收入目前仍高度集中在科研教育採購場景,工業、家庭消費端的大規模落地尚待突破——這也是整個行業共同的瓶頸:誰先找到能重複付費的通用場景,誰才拿到下一輪的門票。
2026 年上半年,宇樹實現營業收入 11.52 億元,同比增長 48.54%;淨利潤 2.74 億元,而去年同期為虧損 3202.45 萬元。對於營收同比增速較報告期內的年度複合增長率有所下降、淨利潤卻大幅增長這一組合,公告解釋為主要系去年同期確認了非經常性損益股份支付費用 3.49 億元;扣非後淨利潤較去年同期下降 19.34%,主要因為 2026 年上半年研發費用、銷售費用等期間費用同比增幅較大。
現金流方面的訊號也值得留意:上半年經營活動產生的現金流量淨額為 2.32 億元,同比下降 32.53%。公司解釋為購買商品、支付期間費用以及支付給職工及為職工支付的現金流出金額同比增幅,顯著大於銷售商品的現金流入金額增幅。用一句話概括:業務在擴張、團隊在擴招,現金花得比收得快。
「超人」之後,真正的考題
就在上市前夕,宇樹科技對外發布了名為「超人」的人形機器人新品,這款機器人可實現跳高 2 米、極限速度 12.66m/s 的運動效能,再次展示該公司的硬體迭代速度。運動能力一直是宇樹的舒適區:從四足到人形,它的產品在奔跑、跳躍、翻滾這類高動態動作上長期領先。
但資本市場的考卷並不考這些動作。一方面,特斯拉 Optimus、波士頓動力以及國內多家企業持續加碼,賽道競爭不斷加劇;另一方面,宇樹硬體運動控制能力優勢突出,而具身大模型仍屬短板,靈巧手等關鍵部件的迭代、下游場景拓展進度,都將直接決定資本市場對公司長期價值的判斷。
把技術優勢轉化為規模化訂單,是這家「人形機器人第一股」上市之後必須回答的考題。而這個問題的答案,將不只決定宇樹自己的市值曲線,也會為一批正在排隊或準備申報的人形機器人公司,提供第一份由公開市場給出的定價參照。